中国研磨材料行业政策梳理、市场现状及发展前景分析报告(2025版)——合成材料制造
中国研磨材料行业政策梳理、市场现状及发展前景分析报告(2025版)——合成材料制造
一、引言
研磨材料作为工业制造中不可或缺的基础材料,广泛应用于机械加工、汽车制造、航空航天、电子、建材等领域。合成研磨材料(如人造金刚石、立方氮化硼、碳化硅、氧化铝等)因其优异的性能和可调控性,在高端制造中占据重要地位。本报告基于2025年视角,系统梳理中国研磨材料行业的政策环境、市场现状及发展前景,聚焦合成材料制造领域,为行业参与者提供参考。
二、政策梳理
1. 国家产业政策支持
国家出台多项政策推动新材料产业发展。《“十四五”原材料工业发展规划》明确将先进无机非金属材料、高性能复合材料等列为发展重点,鼓励研磨材料行业向高端化、绿色化转型。《重点新材料首批次应用示范指导目录(2024年版)》将高品质人造金刚石、立方氮化硼等纳入支持范围,促进下游应用拓展。
2. 环保与安全政策趋严
《环保法》《大气污染防治法》及“双碳”目标对研磨材料生产提出更高要求。合成材料制造过程中的能耗、排放受到严格监管,推动企业采用清洁生产技术,淘汰落后产能。例如,碳化硅冶炼的高耗能环节面临限产,鼓励发展节能型窑炉和余热回收技术。
3. 税收与贸易政策
国家通过研发费用加计扣除、高新技术企业税收优惠等政策激励企业创新。对部分高附加值的合成研磨材料出口给予退税支持,但针对低端产品可能调整出口退税以优化结构。国际贸易方面,需关注反倾销、技术壁垒等对出口的影响,鼓励企业提升产品附加值以应对挑战。
4. 地方政策配套
河南、山东、江苏等地作为研磨材料产业集群区,出台专项规划支持超硬材料及制品产业发展。例如,河南省提出打造全球超硬材料研发生产基地,对合成金刚石、立方氮化硼等项目给予土地、资金支持。
三、市场现状
1. 市场规模与增长
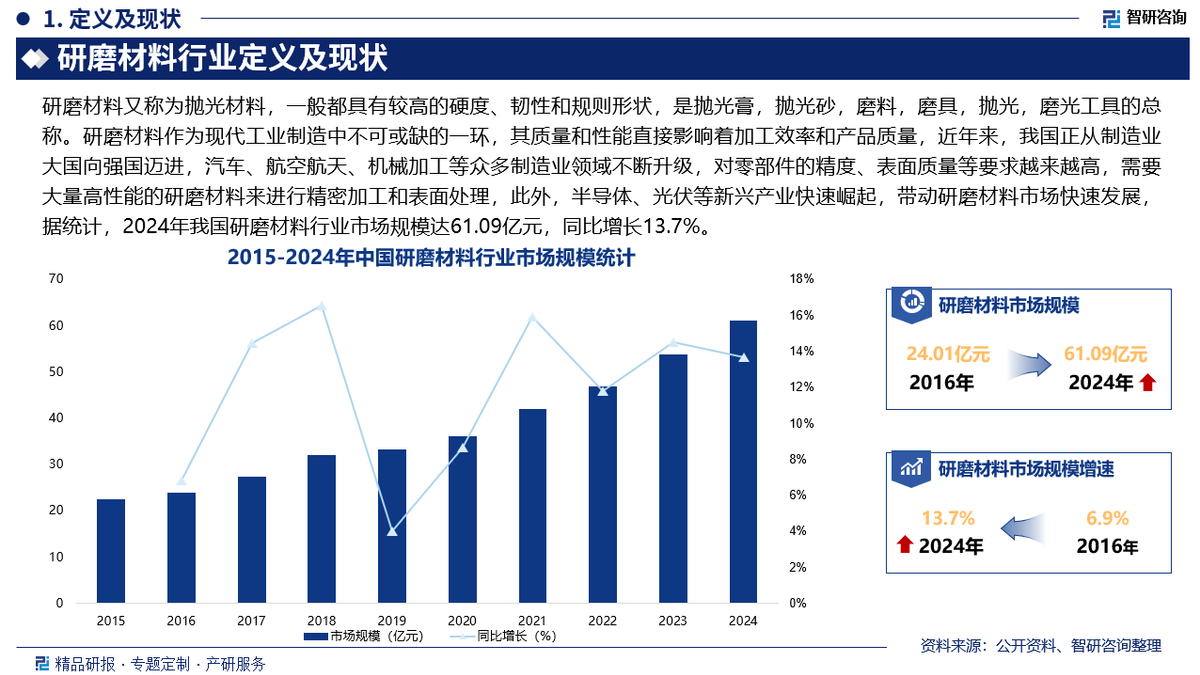
2024年中国研磨材料市场规模约1200亿元,同比增长6.5%。其中合成研磨材料占比约65%,达780亿元。预计2025-2030年复合增长率约7%,至2030年市场规模有望突破1800亿元。增长动力来自高端制造业需求上升及进口替代加速。
2. 产品结构
合成研磨材料中,人造金刚石占比最大(约40%),广泛应用于切削工具、钻探、光学器件;立方氮化硼占比约15%,在汽车、航空发动机加工中优势明显;碳化硅、氧化铝等传统合成材料占比约45%,主要用于磨具、耐火材料。高端产品如纳米级研磨材料、专用型金刚石微粉依赖进口,国产化空间大。
3. 竞争格局
行业集中度逐步提升。超硬材料领域,中南钻石、黄河旋风、豫金刚石等龙头企业占据主导,合计市场份额超50%。碳化硅领域,天科合达、山东天岳等企业在半导体级碳化硅衬底方面取得突破。中小企业多集中于低端磨料,面临环保和成本压力,落后产能持续出清。
4. 技术进展
合成技术不断进步:大单晶金刚石制备技术成熟,用于光学窗口和半导体散热;立方氮化硼涂层技术提升工具寿命;碳化硅衬底向8英寸迈进。但高端研磨材料在纯度、粒度均匀性等方面仍与国外存在差距,关键设备如高温高压压机、气相沉积设备依赖进口。
5. 下游需求
机械加工与汽车制造为最大应用领域,占比约40%;电子与半导体行业需求快速增长,占比20%,尤其在晶圆研磨、芯片切割环节;航空航天领域对高性能磨料需求稳定;光伏、建材等领域需求平稳。出口方面,2024年研磨材料出口额约50亿美元,同比增长8%,但高端产品出口占比不足20%。
四、发展前景
- 机遇
- 高端制造驱动:新能源汽车、半导体、航空航天等产业升级,对精密研磨材料需求持续扩大,预计2030年高端合成研磨材料市场规模超500亿元。
- 进口替代加速:政策支持与研发投入增加,国产高端金刚石、立方氮化硼逐步替代进口,尤其在半导体衬底、精密刀具领域。
- 绿色化转型:环保政策倒逼企业开发节能技术,如碳化硅冶炼余热利用、金刚石合成能耗优化,绿色产品将获市场青睐。
- 产业集群效应:河南、山东等地集群化发展降低成本和促进创新,有利于形成国际竞争力。
- 挑战
- 技术瓶颈:高端合成材料在纯度、缺陷控制等方面仍需突破,研发周期长、投入大。
- 环保压力:能耗双控限制部分合成材料产能扩张,企业需加大环保投入。
- 国际竞争:国外巨头在高端市场优势明显,贸易摩擦可能影响出口。
- 原材料价格波动:石油焦、金属硅等原材料价格波动影响成本稳定性。
- 趋势展望
- 产品高端化:纳米金刚石、大单晶金刚石、高纯碳化硅等高端产品占比提升。
- 制造智能化:自动化、数字化技术在生产中应用,提升效率和品质稳定性。
- 产业链整合:上下游企业合作加强,形成从原材料到制品的完整产业链。
- 国际化布局:龙头企业海外设厂或并购,拓展全球市场。
五、结论与建议
中国研磨材料行业在政策支持、市场需求拉动下保持增长,合成材料制造领域迎来高端化、绿色化发展机遇。建议企业:加大研发投入,突破高端产品技术瓶颈;关注环保合规,推动清洁生产;加强产业链协同,提升整体竞争力;积极拓展海外市场,参与国际标准制定。预计2025-2030年行业将保持中高速增长,高端合成研磨材料成为主要增长引擎。
如若转载,请注明出处:http://www.shenshun2024.com/product/54.html
更新时间:2026-11-21 03:10:38